2026년 9월 예금 가입, 과연 지금 신청하는 것이 유리할까?
2026년 8월 말 한국은행 기준금리가 3.00%에 도달하면서 예금 금리 인하에 대한 우려가 커지고 있습니다. 정답부터 빠르게 말씀드리면, 추가적인 금리 인하가 예상되는 상황에서 9월 예금 가입은 지금 바로 진행하는 것이 유리합니다.
💡 핵심 요약: 금리 하락 기조가 지속될 때는 가급적 빨리 현재 최고 금리를 제공하는 정기예금 상품에 가입하여 고금리를 오랜 기간 확보하는 전략이 정답입니다.
본 글에서는 예적금 가입 전 체크해야 할 3가지 유의사항과 시중은행 및 저축은행의 금리비교 정보를 알아봅니다.
기준금리 3% 이후 체크할 3가지 핵심 포인트
9월 예금 가입을 실행하기 직전 반드시 점검해야 하는 세 가지 핵심 포인트를 안내합니다.
가입 기간(만기) 길게 설정하기
금리 하락기에는 1년~2년 이상의 장기 정기예금을 선택하여 높은 은행금리를 길게 유지해야 합니다.
우대 금리 조건 충족 여부 확인
급여 이체, 자동이체, 마케팅 동의 등 현실적으로 이행 가능한 우대 조건인지 꼼꼼히 체크하세요.
예금자보호 한도 분산 투자
저축은행 고금리 예금을 활용할 때는 금융기관 1곳당 원리금 포함 5천만원 이내로 나누어 가입해야 안전합니다.
2026년 9월 주요 은행금리 및 정기예금 금리비교
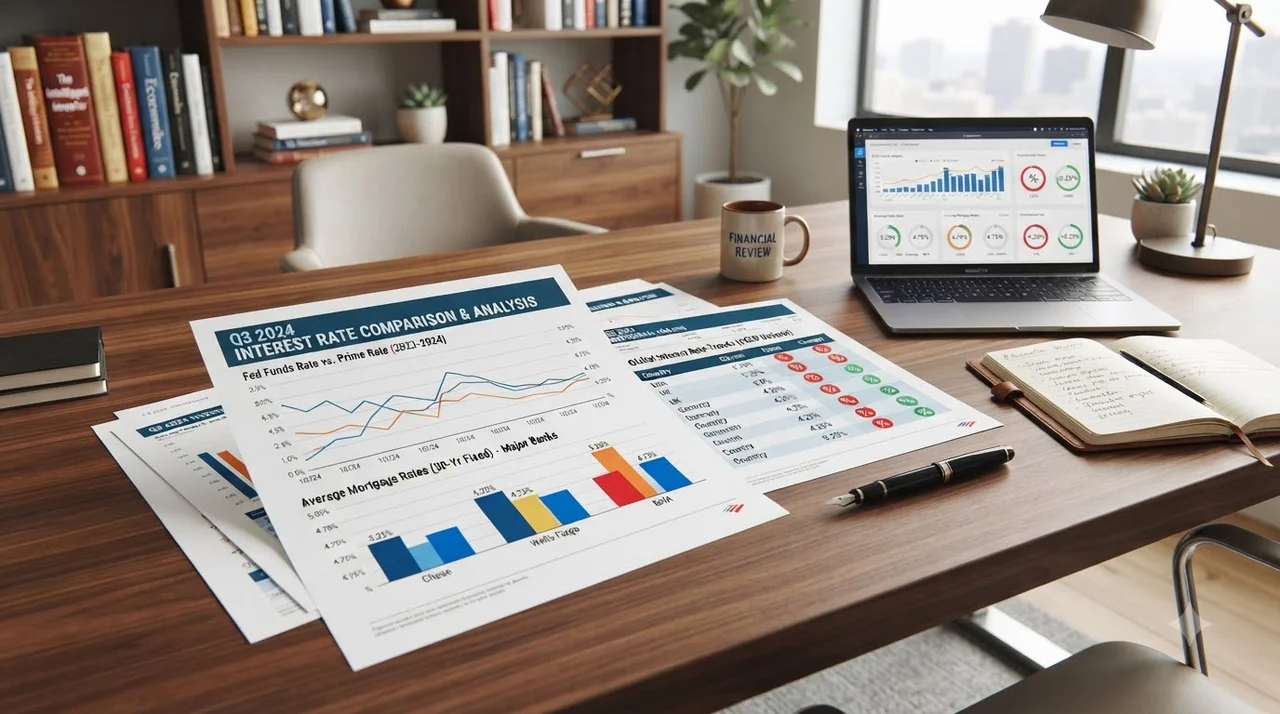
현재 형성된 1금융권과 2금융권의 평균적인 정기예금 금리 비교 표입니다.
| 금융권 구분 | 기본 금리 (연) | 최고 우대 금리 (연) | 추천 만기 |
|---|---|---|---|
| 시중은행 (1금융권) | 2.80% ~ 3.20% | 3.50% | 12개월 ~ 24개월 |
| 저축은행 (2금융권) | 3.30% ~ 3.70% | 4.00% | 12개월 |
높은 금리를 원한다면 저축은행을, 안정성을 가장 중요시한다면 시중은행 특판 정기예금을 선택하는 것이 좋습니다.
실전 예적금 만기 분산 전략 (풍차돌리기 활용)
목돈 전체를 하나의 통장에 통째로 예치하기보다 만기를 분산하여 통장을 여러 개로 쪼개는 것이 급전 필요 시 유리합니다.
⚠️ 중도해지 리스크 주의: 정기예금을 중도 해지할 경우 약정 이율의 10%~20% 수준밖에 받지 못하므로 긴급 자금이 필요할 가능성에 대비해 3~6개월 단위로 예금을 쪼개서 가입하세요.
9월 예금 가입 전 확인해야 할 체크리스트
최종 가입 버튼을 누르기 전, 다음 조건들을 점검해 보시기 바랍니다.
✔️ 원금 보장 여부 (예금자보호 5천만원 이하 확인)
✔️ 만기 자동 재예치 설정 여부 (금리 하락기엔 자동재예치 해제 권장)
✔️ 비과세 종합저축 대상자 여부 (65세 이상, 장애인 등)
추가로, 금리 인하 기조가 이어지는 만기 시점에는 예금 재가입 외에도 채권이나 CMA 등 alternative 투자처 검색을 이어서 준비하시는 것을 추천합니다.
자주 묻는 질문
2026년 9월 이후 예금금리가 더 떨어질까요?
한국은행 기준금리가 3.00%로 낮아진 상황에서 시장 전문가들은 추가 금리 인하 가능성을 높게 보고 있습니다. 따라서 금리가 더 내려가기 전에 예금 가입을 서두르는 것이 유리합니다.
1년 만기와 2년 만기 중 어느 것이 더 좋은가요?
금리 하락기에는 현재 제공되는 고금리를 오랫동안 고정시킬 수 있는 2년 이상 장기 만기가 수익 면에서 유리할 수 있습니다.
저축은행 예금은 안전한가요?
예금자보호법에 따라 금융기관당 원금과 이자를 합산해 1인당 5,000만원까지 보호받을 수 있으므로 한도 내에서 분산 가입하시면 안전합니다.